

Yup - VISA & Credit 0%*
oleh PT FINTURE TECH INDONESIA
4,8
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,8
- Harga
- Free
- Unduh
- 10.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
 Analisis oleh Getfullapps
Saya mencoba Yup - VISA & Credit 0%* sebagai aplikasi keuangan untuk situasi yang cukup dekat dengan kehidupan sehari-hari: ketika kebutuhan rumah tangga muncul lebih cepat daripada jadwal pemasukan. Aplikasi dari PT FINTURE TECH INDONESIA ini terasa dibuat untuk menggabungkan pembayaran sekarang dengan pilihan membayar belakangan, sehingga pengguna tidak harus berpindah-pindah terlalu sering antara aplikasi pembayaran dan layanan kredit.
Yang paling menarik bagi saya bukan sekadar janji pembayaran tertunda, melainkan bagaimana layanan seperti ini dipakai secara tertib ketika satu rumah memiliki beberapa orang yang ikut mengatur belanja. Di sinilah Yup bisa membantu, tetapi juga bisa menjadi sumber salah paham jika batas akun, tanggung jawab pembayaran, dan kemampuan mencicil tidak dibicarakan sejak awal.
Pengalaman memakai Yup untuk kebutuhan rumah tangga
Bayangkan sebuah rumah dengan pasangan atau anggota keluarga yang sama-sama membeli kebutuhan rutin. Satu orang mungkin membayar belanja dapur, sementara yang lain menangani tagihan, perlengkapan kerja, atau kebutuhan mendadak. Dalam skenario seperti ini, Yup dapat berfungsi sebagai alat pembayaran pribadi yang membantu mengatur waktu pengeluaran, bukan sebagai dompet bersama yang bebas dipakai semua orang.
Saya menilai pendekatan ini penting karena akun kredit sebaiknya tetap melekat pada orang yang mendaftar. Jika kartu, akun, atau akses pembayaran diperlakukan seperti uang tunai bersama tanpa pencatatan, akan sulit mengetahui siapa yang memakai limit dan siapa yang harus memastikan tagihan selesai. Aplikasi ini lebih masuk akal bila setiap pengguna mempertahankan akunnya sendiri, lalu keluarga hanya menyepakati pembagian kebutuhan dan penggantian dana.
Untuk kebutuhan mendesak seperti perlengkapan sekolah, obat rumah tangga, atau barang kerja yang harus dibeli sebelum gajian, konsep bayar nanti hingga sekitar empat puluh hari bisa terasa membantu. Namun saya tidak akan menganggap jeda tersebut sebagai tambahan penghasilan. Itu hanya mengubah waktu pembayaran. Pengeluaran tetap harus dipastikan masuk ke anggaran bulan berjalan.
Di sinilah saya menemukan kegunaan praktis pertama: Yup dapat dipakai sebagai jembatan arus kas untuk pembelian yang memang sudah direncanakan. Ia kurang tepat bila dipakai untuk menutup belanja yang sejak awal tidak sanggup dibayar. Perbedaan kecil dalam cara berpikir ini sangat menentukan apakah layanan kredit terasa ringan atau justru menambah tekanan pada akhir periode.
Memulai akun dengan batas yang jelas
Saat menyiapkan aplikasi keuangan, saya menyarankan pengguna memulai dari identitas dan perangkat miliknya sendiri. Jangan menjadikan ponsel keluarga sebagai tempat masuk bergantian tanpa kesepakatan, karena informasi transaksi dan kewajiban pembayaran mudah tercampur. Jika pasangan ingin ikut mengatur belanja, lebih aman membicarakan transaksi di luar akun daripada memberikan akses sembarangan.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Yup ditujukan untuk pengguna dewasa yang dapat memahami kewajiban kredit. Walaupun label kontennya Rating 3+, angka tersebut tidak berarti anak kecil cocok memakai layanan pembayaran atau kredit di dalamnya. Dalam konteks rumah tangga, rating usia aplikasi dan kelayakan menggunakan produk keuangan adalah dua hal berbeda. Anak boleh saja mengetahui bahwa aplikasi dipakai untuk pembayaran, tetapi akun dan keputusan kredit sebaiknya tetap berada pada orang dewasa yang bertanggung jawab.
Saya juga menyarankan membuat aturan sederhana sebelum transaksi pertama: siapa pemilik akun, kebutuhan apa yang boleh dibayar, kapan dana pengganti disiapkan, dan siapa yang memeriksa jatuh tempo. Aturan ini terdengar sepele, tetapi sangat berguna bila beberapa orang tinggal serumah. Tanpa aturan tersebut, limit mudah dianggap sebagai saldo tambahan yang bisa digunakan siapa saja.
Yup tersedia gratis, sehingga hambatan awal untuk mencoba relatif rendah. Meski begitu, gratisnya aplikasi tidak sama dengan gratisnya layanan kredit. Pengguna tetap perlu membaca rincian transaksi, ketentuan pembayaran, dan biaya yang mungkin berlaku pada penggunaan tertentu sebelum mengandalkan fitur pembayaran tertunda. Saya tidak menyarankan menekan tombol konfirmasi hanya karena jumlah awal terlihat masih aman.
Mengatur koordinasi tanpa menjadikan akun sebagai dompet bersama
Dalam penggunaan keluarga, koordinasi paling aman menurut saya adalah membuat catatan singkat untuk setiap transaksi: barangnya apa, siapa yang meminta, siapa yang membayar, dan dari dana mana kewajiban akan diselesaikan. Catatan itu bisa dibuat di luar aplikasi, karena yang penting bukan alat pencatatnya, melainkan kebiasaan menyamakan informasi.
Contohnya, pasangan saya dapat meminta saya membeli perlengkapan rumah menggunakan akun saya. Sebelum transaksi, kami menyepakati bahwa dana pengganti disisihkan dari anggaran rumah tangga berikutnya. Dengan cara ini, transaksi tersebut tetap menjadi kewajiban pemilik akun, sementara keluarga memahami asal dan tujuan pengeluarannya. Saya tidak akan menganggap persetujuan lisan sebagai pengganti pemeriksaan tagihan.
Trik lain yang menurut saya cukup berguna adalah memisahkan pembelian rutin dan pembelian mendadak. Pembayaran tertunda lebih mudah dipantau bila hanya digunakan untuk kebutuhan yang sudah jelas tanggal dan sumber dananya. Jika semua pengeluaran rumah tangga dimasukkan ke layanan kredit, pengguna akan kehilangan gambaran tentang total komitmen yang menunggu.
Pengguna juga perlu menghindari pola “nanti diganti” tanpa tanggal yang jelas. Dalam keluarga, kalimat tersebut sering terasa aman karena ada rasa percaya. Masalahnya, satu transaksi kecil dapat bertambah menjadi beberapa transaksi dari anggota rumah yang berbeda. Pada akhirnya, pemilik akun tetap harus menanggung semuanya jika dana pengganti tidak datang sesuai rencana.
Menurut saya, kekuatan Yup berada pada kemudahan mengatur waktu pembayaran untuk transaksi tertentu. Kelemahannya muncul ketika koordinasi keluarga menggantikan disiplin pribadi. Aplikasi tidak dapat mengambil alih keputusan apakah sebuah pembelian layak dilakukan, dan tidak seharusnya diperlakukan seperti pengelola anggaran otomatis.
Memahami limit, waktu bayar, dan risiko kebiasaan
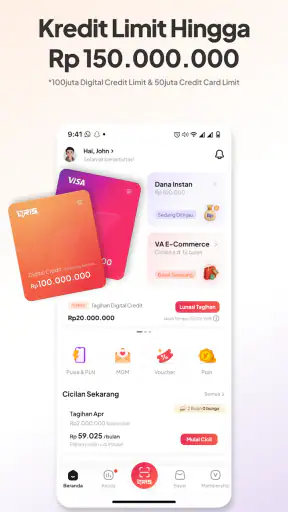
Ringkasan layanan menyebut pilihan pembayaran nanti dengan limit hingga sekitar seratus juta. Angka limit maksimal seperti itu tidak seharusnya dijadikan target penggunaan. Limit adalah kapasitas transaksi, bukan rekomendasi belanja dan bukan ukuran kemampuan finansial seseorang.
Saya justru menyarankan membuat batas pribadi yang jauh lebih rendah dari limit yang tersedia. Misalnya, keluarga menetapkan bahwa total transaksi tertunda tidak boleh melewati jumlah yang dapat dibayar dari pemasukan terdekat. Batas buatan sendiri ini membantu mencegah keputusan impulsif, terutama saat aplikasi membuat proses pembayaran terasa lebih cepat daripada pembayaran tunai.
Di sinilah pembanding dengan kartu kredit biasa menjadi menarik. Kartu kredit sering dipakai sebagai alat pembayaran berulang dengan tagihan bulanan, sedangkan Yup lebih cocok bagi orang yang ingin menunda pembayaran untuk kebutuhan tertentu dan memantau kewajiban tersebut secara lebih sadar. Namun kartu kredit dapat terasa lebih familiar bagi pengguna yang sudah memiliki sistem pencatatan, rekening pembayaran, atau manfaat lain yang memang mereka butuhkan.
Di sisi lain, pembayaran tunai atau kartu debit tetap lebih baik jika saldo sudah tersedia. Cara tersebut membuat pengeluaran terlihat langsung dan tidak meninggalkan kewajiban di belakang. Saya akan memilih Yup ketika waktu pembayaran memang penting, bukan ketika saya hanya ingin membeli barang yang sebenarnya belum mampu saya bayar.
Trade-off ini sering terlewat karena pengalaman belanja menjadi lebih praktis. Menurut saya, pengguna perlu memeriksa aplikasi secara berkala setelah transaksi, bukan hanya saat akan membayar. Kebiasaan melihat total kewajiban, tanggal pembayaran, dan transaksi keluarga yang disepakati dapat mencegah kejutan pada akhir periode.
Siapa yang sebaiknya memakai dan siapa yang perlu berhati-hati
Yup cocok untuk pengguna yang memiliki pemasukan relatif teratur, mampu menyisihkan dana sebelum kewajiban jatuh tempo, dan mau mencatat transaksi dengan disiplin. Ia juga masuk akal bagi pasangan yang ingin membagi kebutuhan rumah tangga tanpa mencampur akun secara langsung. Dalam situasi tersebut, aplikasi dapat menjadi alat bantu arus kas yang praktis.
Saya kurang menyarankannya untuk orang yang sering lupa tanggal pembayaran, belum memiliki anggaran bulanan, atau biasa memakai kredit untuk menutup kebutuhan pokok yang terus berulang. Jika setiap bulan kebutuhan dasar hanya bisa terpenuhi dengan menambah kewajiban baru, layanan pembayaran tertunda tidak menyelesaikan masalah utama.
Pengguna yang tinggal bersama keluarga juga perlu memahami batas kepercayaan. Jangan memberikan akses akun hanya karena anggota keluarga dianggap dekat. Kedekatan tidak otomatis membuat pencatatan menjadi rapi. Lebih sehat bila pemilik akun tetap memegang kendali, lalu keputusan belanja dibahas secara terbuka.
Untuk anak atau remaja dalam rumah, saya tidak melihat alasan untuk menjadikan akun kredit orang tua sebagai alat belanja bebas. Jika mereka perlu membeli sesuatu, orang dewasa dapat membantu memilih metode pembayaran yang sesuai dan menjelaskan bahwa setiap transaksi memiliki konsekuensi. Rating 3+ pada aplikasi tidak mengubah kebutuhan akan pengawasan orang dewasa dalam keputusan keuangan.
Aspek kepercayaan juga berlaku ketika perangkat dipakai bergantian. Saya akan menghindari menyimpan akses pembayaran dalam ponsel yang sering dipinjam tanpa pengawasan. Sebelum memberikan perangkat kepada orang lain, pemilik akun sebaiknya memastikan sesi akun dan informasi transaksi tidak terbuka begitu saja. Ini bukan soal mencurigai keluarga, melainkan menjaga batas tanggung jawab dengan jelas.
Performa layanan dan posisi Yup di antara alternatif
Yup berada di kategori aplikasi keuangan dan dikembangkan oleh PT FINTURE TECH INDONESIA. Aplikasi ini dirilis pada 9 Juni 2021, dan versi yang tercantum sekarang adalah 6.34.0 dengan kebutuhan minimum Android 7.0. Bagi pengguna Android yang masih memakai perangkat dengan sistem tersebut, informasi ini membantu menentukan apakah aplikasi dapat dipasang sebelum mulai mengatur kebutuhan pembayaran.
Popularitasnya juga cukup besar: aplikasi ini telah melewati sepuluh juta instalasi, dengan rata-rata penilaian 4,8 dari sekitar seratus tiga puluh ribu rating dan sekitar dua puluh tujuh ribu ulasan. Angka tersebut memberi sinyal bahwa banyak orang merasa terbantu, tetapi saya tetap tidak akan menjadikannya pengganti pemeriksaan syarat dan kebiasaan finansial pribadi.
Dibandingkan dompet digital biasa, nilai utama Yup ada pada pilihan pembayaran tertunda dan limit kredit. Dompet digital lebih sederhana bila uangnya memang sudah tersedia dan pengguna hanya ingin membayar cepat. Dibandingkan kartu kredit bank, Yup dapat terasa lebih langsung bagi orang yang mencari layanan berbasis aplikasi, tetapi kartu kredit mungkin lebih cocok untuk pengguna yang sudah nyaman dengan tagihan bulanan dan pengelolaan kartu konvensional.
Dibandingkan pinjaman tunai, pembayaran untuk kebutuhan tertentu terasa lebih terarah karena transaksi dimulai dari pembelian, bukan mengambil dana bebas. Meski demikian, pengguna tetap perlu memperlakukan kewajibannya secara serius. Jangan memilih layanan hanya karena prosesnya terasa lebih ringan daripada mengajukan pinjaman; yang penting adalah kemampuan menyelesaikan pembayaran sesuai ketentuan.
Hal yang saya anggap sebagai friksi adalah kebutuhan untuk tetap aktif memantau transaksi dan kewajiban. Kemudahan pembayaran dapat membuat pengguna lupa bahwa pengeluaran tersebut belum selesai. Selain itu, pengalaman terbaik sangat bergantung pada pemahaman pengguna terhadap ketentuan yang muncul saat transaksi, bukan hanya pada tampilan aplikasi.
Menentukan langkah pertama tanpa terburu-buru
Untuk pengguna baru, saya akan memulai dengan memasang aplikasi di perangkat pribadi, lalu memeriksa alur pendaftaran dan informasi yang diminta sebelum memutuskan melanjutkan. Setelah akun siap, keberhasilan pertama tidak harus berupa transaksi besar. Pilih kebutuhan yang memang sudah masuk anggaran, pastikan cara pembayarannya sesuai, lalu baca ringkasan transaksi dan kewajiban sebelum menyetujui.
Jika pilihan pembayaran tertunda tidak muncul atau transaksi tidak dapat dilanjutkan, saya tidak akan langsung menganggap ada masalah pada aplikasi. Ketersediaan layanan dapat bergantung pada kelayakan akun, transaksi, atau ketentuan yang ditampilkan saat itu. Langkah yang masuk akal adalah membaca pesan di layar dan ketentuan terkait, bukan mencoba berkali-kali dengan nominal berbeda tanpa memahami alasannya.
Sesudah transaksi, catat jumlah dan tanggal kewajiban pada kalender atau alat pengingat yang biasa dipakai. Saya juga akan menyisihkan dana sesegera mungkin, bukan menunggu hari pembayaran. Cara ini membuat transaksi terasa selesai dalam anggaran, meski pelunasannya dilakukan belakangan, dan mengurangi risiko dana terpakai untuk kebutuhan lain.
Bila hanya ingin membayar belanja rutin dari saldo yang tersedia, dompet digital atau kartu debit biasanya lebih sederhana. Bila mencari dana tunai yang bisa dipakai bebas, Yup belum tentu menjadi pengganti yang tepat untuk opsi pembiayaan lain. Sebaliknya, bagi orang yang hanya perlu menggeser waktu pembayaran atas pembelian terencana, pendekatan berbasis transaksi ini bisa lebih mudah dikendalikan daripada menambah pinjaman tunai.
Penilaian saya setelah melihat penggunaan sehari-hari
Setelah menempatkan Yup dalam skenario belanja rumah tangga, saya melihat aplikasi ini paling berguna sebagai alat pembayaran yang terencana. Ia membantu ketika kebutuhan muncul sebelum pemasukan berikutnya, selama pengguna sudah tahu dari mana dana pelunasan akan berasal. Untuk keluarga, manfaatnya bertambah bila setiap orang menghormati batas akun dan tidak menganggap limit sebagai uang bersama.
Saya menyukai gagasan memisahkan akun pribadi dari koordinasi rumah tangga. Dengan begitu, tanggung jawab tetap jelas, sementara kebutuhan bersama masih dapat dibicarakan. Saya juga menganggap pencatatan sederhana sebagai langkah penting, terutama bila lebih dari satu orang meminta pemilik akun melakukan pembelian.
Namun saya tidak akan merekomendasikan Yup secara otomatis kepada semua orang. Pengguna yang sudah memiliki saldo cukup sebaiknya membayar langsung. Pengguna yang belum memiliki anggaran atau mudah menambah belanja sebaiknya membangun kebiasaan tersebut terlebih dahulu. Aplikasi ini dapat membantu mengatur waktu pembayaran, tetapi tidak dapat menggantikan pengendalian diri.
Secara keseluruhan, saya menilai Yup - VISA & Credit 0%* layak dipertimbangkan oleh orang dewasa yang membutuhkan opsi kredit berbasis aplikasi dan mampu menjaga batas penggunaan. Untuk rumah tangga, keputusan terbaik bukan memakai satu akun secara bersama-sama, melainkan membuat koordinasi yang jelas di sekitar akun masing-masing. Dengan cara itu, kemudahan pembayaran tetap terasa, sementara kepercayaan, usia pengguna, dan tanggung jawab finansial tidak tercampur.
Kelebihan
- Pengajuan kartu dapat dilakukan langsung lewat aplikasi.
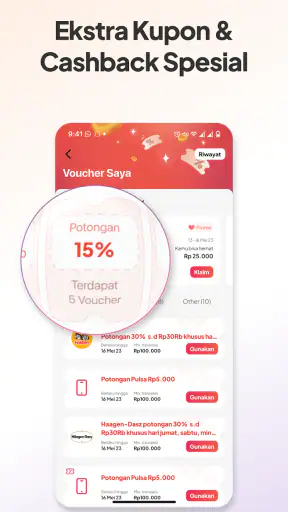
- Promo cicilan 0% tersedia pada merchant dan periode tertentu.
- Riwayat transaksi membantu memantau penggunaan kartu dengan mudah.
- Notifikasi transaksi membuat aktivitas pembayaran lebih cepat terpantau.
- Dapat digunakan untuk pembayaran online maupun di toko berlogo Visa.
Kekurangan
- Persetujuan pengajuan tetap bergantung pada hasil penilaian kredit.
- Promo 0% memiliki syarat, batas waktu, dan merchant yang berlaku.
- Keterlambatan pembayaran dapat menimbulkan biaya tambahan.
- Penggunaan kartu berlebihan berisiko meningkatkan beban cicilan.
- Ketersediaan layanan dan fitur dapat bergantung pada koneksi internet.
FAQ untuk Yup - VISA & Credit 0%*
Apa itu aplikasi Yup - VISA & Credit 0%*?
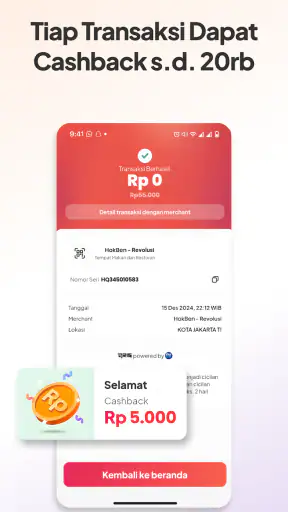
Yup adalah aplikasi layanan keuangan digital yang menyediakan akses ke kartu kredit virtual dan metode pembayaran untuk transaksi online maupun offline di merchant tertentu. Melalui aplikasi ini, pengguna dapat mengajukan limit kredit, memantau transaksi, melihat tagihan, serta memilih opsi pembayaran sesuai ketentuan yang berlaku. Persetujuan dan limit setiap pengguna dapat berbeda berdasarkan hasil penilaian kredit.
Apakah Yup benar-benar menawarkan cicilan atau kredit 0%?
Yup dapat menawarkan program cicilan atau pembiayaan dengan bunga 0% pada transaksi dan merchant tertentu, tetapi tidak semua pembelian otomatis memenuhi syarat tersebut. Pengguna perlu memeriksa tenor, biaya layanan, biaya administrasi, tanggal jatuh tempo, serta syarat promosi sebelum menyelesaikan transaksi. Pastikan membaca rincian pembayaran di aplikasi karena ketentuan dapat berubah dan keterlambatan mungkin menimbulkan biaya tambahan.
Apa saja syarat untuk mendaftar dan mendapatkan kartu Yup?
Calon pengguna biasanya perlu memenuhi persyaratan usia, memiliki identitas resmi, nomor ponsel aktif, serta memberikan data pribadi yang diperlukan untuk proses verifikasi dan penilaian kredit. Yup dapat meminta dokumen tambahan atau akses tertentu untuk memvalidasi informasi pendaftar. Pengajuan tidak selalu disetujui, dan keputusan, limit, maupun fitur yang tersedia dapat berbeda untuk setiap akun.
Di mana kartu atau layanan Yup dapat digunakan?
Penggunaan Yup bergantung pada jenis kartu, jaringan pembayaran, serta merchant yang menerima metode pembayaran tersebut. Kartu virtual dapat digunakan untuk transaksi online yang mendukung jaringan Visa, sedangkan pembayaran offline mungkin memerlukan dukungan merchant atau fitur tertentu di aplikasi. Sebelum berbelanja, periksa logo penerimaan, batas transaksi, dan daftar merchant yang tersedia agar pembayaran tidak ditolak.
Apakah aplikasi Yup aman digunakan dan apa yang perlu diperhatikan?
Yup menggunakan proses pendaftaran dan verifikasi untuk membantu melindungi akun pengguna, tetapi keamanan juga bergantung pada kebiasaan pemilik akun. Jangan pernah membagikan OTP, PIN, kata sandi, atau data kartu kepada siapa pun, termasuk pihak yang mengaku sebagai layanan pelanggan. Periksa izin aplikasi, gunakan perangkat pribadi, pantau transaksi secara berkala, dan segera laporkan aktivitas mencurigakan melalui kanal resmi.

Yup - VISA & Credit 0%*
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui support@yupindonesia.com, kunjungi http://www.yupindonesia.com, atau baca https://finture.id/agreement/privace mereka.










